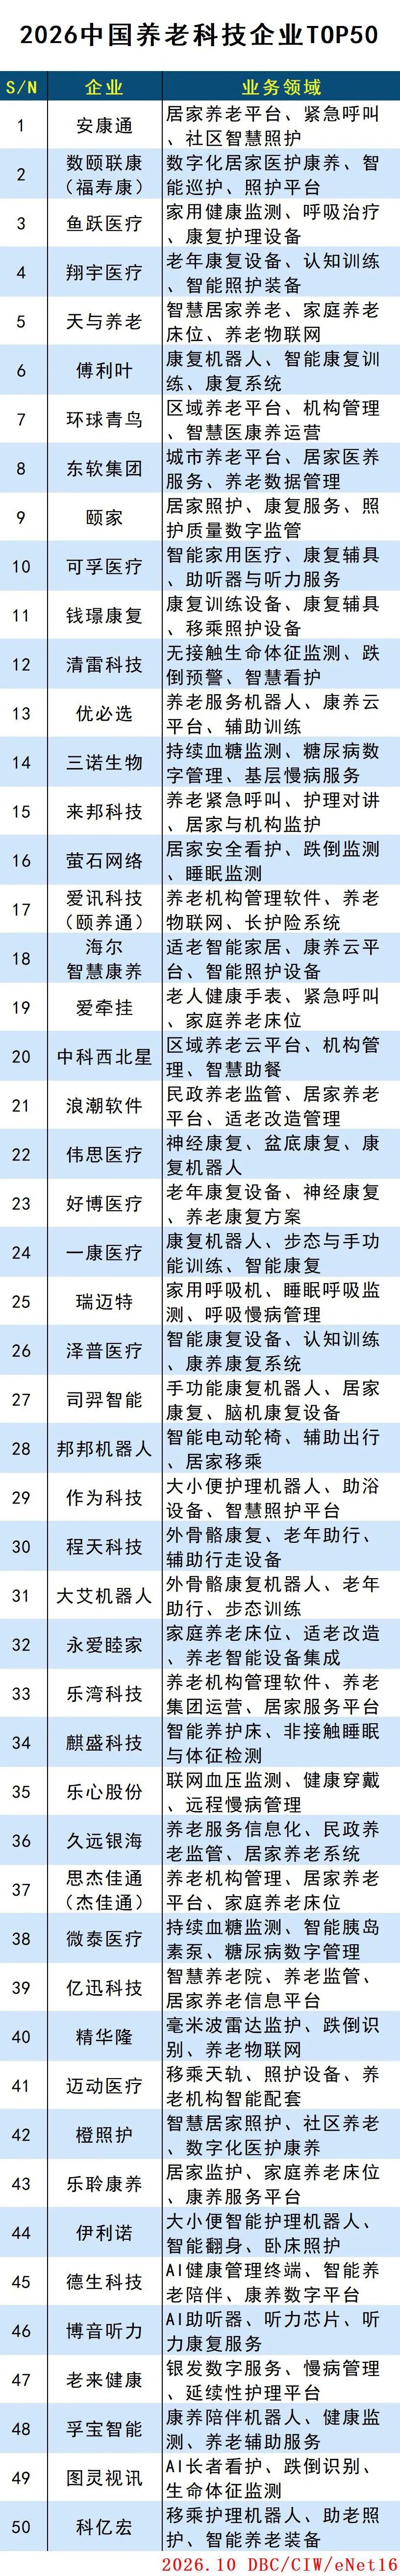
2026中国养老科技企业TOP50
详情
养老不是一个单一赛道,而是一个按生理衰退程度分层的阶梯式需求市场。不同层级的需求,付费意愿、付费主体、商业逻辑天差地别。笼统地说“银发经济”,很容易陷进伪需求的陷阱。
我们可以把老年需求从下到上拆成四层:
最底层是生理照护刚需,对应全国约4900万失能半失能老人群体。当一个人失去生活自理能力,进食、翻身、如厕都需要他人协助时,照护就成了和吃饭喝水一样的刚性需求。这是整个养老市场里唯一的必须消费,付费主体是家庭、养老机构和社保体系,支付能力最强,决策最果断。
第二层是安全风险刚需,对应绝大多数居家健康老人。核心诉求是不出事、出事能及时发现,比如跌倒监测、紧急呼叫、慢病监测。这类需求的付费主体大多是子女,决策逻辑是防患于未然,愿意为安全感付费,但付费上限有限。
第三层是生活改善需求,比如适老化改造、智能家电、助行辅具。这类需求能提升老人生活质量,但不是必需,价格敏感度高,付费决策往往由家庭共同做出,决策周期长。
最顶层是精神陪伴需求,比如聊天机器人、老年社交、娱乐终端。这是被炒得最热、也是最容易翻车的一层。很多企业以为老人孤独,需要陪伴,但现实是:老人的精神需求大多通过家庭、邻里、社区满足,对机器陪伴的付费意愿极低。市面上绝大多数陪伴机器人,最终都沦为了展厅展品。
而中国养老的“9073”格局——90%居家、7%社区、3%机构——决定了真正的主战场在居家场景,而非机构。但讽刺的是,过去绝大多数养老科技公司都扎堆在3%的机构市场,因为机构付费爽快、对接方便。可3%的市场容量,注定了做不出大体量的公司。
真正的深水区,在90%的居家场景里。那里需求最分散,触达最难,但也藏着最大的市场。
-
 详细内容请点击查阅...上传时间:2026-11-11 15:44:39.0
-
详细内容请点击查阅...上传时间:2026-11-05 22:37:41.0
-
详细内容请点击查阅...上传时间:2026-11-05 22:35:10.0
-
详细内容请点击查阅...上传时间:2026-10-26 09:46:35.0
-
详细内容请点击查阅...上传时间:2026-10-24 23:01:47.0
-
详细内容请点击查阅...上传时间:2026-10-24 22:59:49.0
 联系客服
 公众号
